
08/11/2024 tarihli ve 32716 sayılı Resmi Gazete’de yayımlanan Elektronik Defter Genel Tebliği ’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 5) ile;
- e-Defter uygulamasına dâhil olma zorunluluğu olan mükellef gruplarına, bilanço esasına göre defter tutmak zorunda olan mükellefler ve isteğe bağlı olarak bilanço esasına göre defter tutmayı tercih eden mükellefler de eklenmiştir. Bununla birlikte, isteğe bağlı olarak e-Defter uygulamasına dâhil olma koşullarını düzenleyen fıkra (3.2.4.) tamamen yürürlükten kaldırılmıştır. Buna göre;
- 1/1/2025 tarihinden (bu tarih dâhil) itibaren bilanço esasına göre defter tutmak zorunda olan mükellefler ile bu tarihten itibaren (bu tarih dâhil) ihtiyari olarak bilanço esasına göre defter tutmayı tercih eden mükellefler 1/1/2025 tarihinden (bu tarih dâhil) itibaren (Vergi Usul Kanununun 174 üncü maddesinin üçüncü fıkrası kapsamında kendisine özel hesap dönemi tayin edilenler 2025 yılı içinde başlayan hesap dönemi başından itibaren),
- 1/1/2025 tarihinden itibaren (bu tarih dâhil) yeni işe başlayan, yeniden işe başlayan, sınıf değiştiren, yeni bir mükellefiyete giren ve vergi muafiyeti kalkan mükelleflerden ihtiyari ya da zorunlu olarak bilanço esasına göre defter tutacaklar işe başlama, sınıf değiştirme, yeni mükellefiyete girme ve muaflıktan çıkma tarihinden itibaren e-Defter uygulamasına geçmek ve edefter.gov.tr adresinde format ve standardı belirlenen defterleri e-Defter olarak tutmak zorundadırlar.
- Gelir vergisi mükellefleri için e-Defter dosyalarının yüklenme süreleri ayın 10’una kadar; diğer mükellefler için ise ayın 14’üne kadar olacak şekilde güncellenmiştir. Bu değişiklik sonucunda kurumlar vergisi mükellefleri ile diğer mükelleflere gelir vergisi mükellefleri için öngörülen sürelere ilave olarak 4 günlük süre tanınmıştır.
- Tebliğ değişikliği sonucunda elektronik defter dosyaları ile berat dosyalarının oluşturulma, imzalanma ve e-defter uygulamasına yükleme zamanları aşağıdaki gibi olmuştur. Özel hesap dönemini kullanan mükellefler, tabloda yer alan bilgileri, hesap dönemlerinin başlangıç ve bitiş aylarına uygun olarak dikkate alacaklardır.
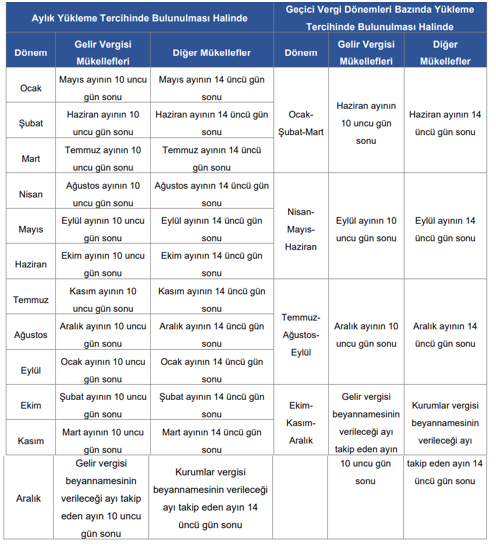
- Tebliğ değişikliği 8 Kasım 2024 tarihi itibariyle yürürlüğe girdiğinden; Tebliğin yayım tarihi itibariyle henüz süresi dolmamış olan ay veya dönemlere (aylık tercihte Temmuz ayı, üç aylık tercihte Temmuz-Ağustos-Eylül dönemi) ilişkin olarak yeni belirlenen süreler geçerli olacaktır.
- Elektronik defter ve kayıtların oluşturulması, kaydedilmesi, imzalanması / onaylanması, iletilmesi ve saklanması ile bunlara ilişkin sistem ve yazılım gereksinimleri hususlarında ilgili kanun, tebliğ ve yayımlanan kılavuzlarda belirlenen usul ve esaslar ile Başkanlık veya Genel Müdürlükçe belirlenen hususlara aykırı davrandığı tespit edilen uyumlu yazılım firmalarına Vergi Usul Kanununun ilgili ceza hükümleri tatbik olunacaktır.
Söz konusu Tebliğ sirkülerimize ek yapılmıştır.
Saygılarımızla.
Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.












