
31 Aralık 2025 tarihli ve 33124 (5. Mükerrer) sayılı Resmî Gazete’de yayımlanan 88 Seri No’lu Emlak Vergisi Kanunu Genel Tebliği ile, 1319 sayılı Emlak Vergisi Kanunu kapsamında uygulanacak usul ve esaslara ilişkin düzenlemeler yapılmıştır.
- Tebliğ, 2026 yılı için emlak vergisine esas olacak bina, arsa ve arazi değerlerinin tespitine yönelik açıklamalar içermektedir.
- 2026 yılında uygulanacak olan, 1319 sayılı Kanunun 42 nci maddesinde yer alan tutar, 2025 yılına ait tutarın 2025 yılı için belirlenen yeniden değerleme oranının yarısı olan (%25,49/2=) %12,745 (on iki virgül yedi yüz kırk beş) oranında artırılması suretiyle 17.711.000 Türk lirası olarak tespit edilmiştir.
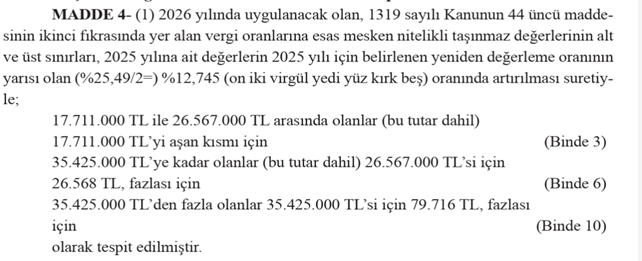
- Tebliğde 1319 sayılı Kanunun 44 üncü maddesinde yer alan vergi oranlarına esas mesken nitelikli taşınmaz değerlerinin alt ve üst sınırlarının tespiti 4. Maddede şu şekilde açıklanmıştır:
- Belediyeler, 2026 yılı boyunca tahakkuk ettirecekleri emlak vergisi işlemlerinde Tebliğ ile belirlenen yeni değerleri dikkate almak zorundadır.
- Tebliğ 31 Aralık 2025 tarihinde yayımlanmış olup 1 Ocak 2026 tarihi itibarıyla yürürlüğe girmiştir.
- Tebliğin hükümlerini Hazine ve Maliye Bakanı yürütmektedir.
Söz konusu Tebliğ sirkülerimize ek yapılmıştır.
Saygılarımızla.
Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.












