
Kategoriler
Sirküler

2024/-013: TÜRK PARASI KIYMETİNİ KORUMA HAKKINDA DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ YAYIMLANMIŞTIR.

Hazine ve Maliye Bakanlığı, Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ’de Değişiklik Yapılmasına Dair Tebliğ(No: 2024-32/69) Resmi Gazete’de yayımlandı.

Yapılan düzenleme ile Dövizle ödeme yasağının uygulanma esasları yeniden düzenlenmiştir. Buna göre, tüm ödemelerin TL ile yapılma zorunluluğu kaldırılmıştır.

Düzenlemede yer alan ve aşağıda da belirtilen hallerde geçmişe dönük yükümlülükler dövizle yerine getirilebilecektir:

  1. 19/4/2022 tarihinden önce akdedilen menkul satış sözleşmelerinin ifası kapsamında, bu tarihten önce dolaşıma girmiş bulunan döviz cinsinden kıymetli evraklar kapsamındaki ödeme yükümlülükleri.
  • 19/4/2022 tarihinden önce düzenlenmiş faturalar kapsamındaki ödeme yükümlülükleri.
  • Borsa İstanbul A.Ş. Kıymetli Madenler ve Kıymetli Taşlar Piyasasında döviz cinsinden gerçekleştirilen kıymetli maden ve kıymetli taş alım satım işlemleri ile bu işlemlerin takası kapsamındaki ödeme yükümlülükleri.
  • Dış Ticaret Sermaye Şirketi Statüsüne İlişkin Tebliğ (İhracat: 2004/12) ve Sektörel Dış Ticaret Şirketleri Statüsüne İlişkin Tebliğ (İhracat: 2004/4) kapsamında, aracılı ihracat sözleşmesine dayanarak Dış Ticaret Sermaye Şirketleri (DTSŞ) veya Sektörel Dış Ticaret Şirketleri (SDTŞ) üzerinden gerçekleştirilecek ihracatlar ile İhracat Destekleri Hakkında Karar kapsamındaki İhracat Konsorsiyumu ve E-İhracat Destekleri Hakkında Karar kapsamındaki E-İhracat Konsorsiyumu statüsüne sahip şirketler üzerinden aracılı ihracat sözleşmesine dayanarak gerçekleştirilecek ihracatlara yönelik menkul satış sözleşmeleri kapsamındaki ödeme yükümlülükleri.
  • Gümrük beyannamesine tabi tutulan ihrakiye satış ve teslimi dahil 27/10/1999 tarihli ve 4458 sayılı Gümrük Kanunundaki transit ve gümrük antrepo rejimleri ile geçici depolama ve serbest bölge hükümlerinin uygulandığı malların teslimine ilişkin akdedilen menkul satış sözleşmeleri kapsamındaki ödeme yükümlülükleri.
  • Serbest bölgede faaliyet gösteren firmalar ile dış ticaret işlemleri kapsamında yapılan menkul satış sözleşmesine konu malların teslimine ilişkin ödeme yükümlülükleri.

Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-012: İHRACAT DESTEKLERİ HAKKINDA KARARDA DEĞİŞİKLİK YAPILMASINA DAİR KARAR YAYIMLANMIŞTIR.

23.02.2024 tarih ve 32469 sayılı Resmi Gazetede yayımlanan 8191 sayılı Karar ile İhracat Destekleri Hakkında Kararda Değişiklik Yapılmasına Dair Karar’ın yürürlüğe konulmasına, 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında Cumhurbaşkanlığı Kararnamesinin 444 üncü maddesi ile 2976 sayılı Kanun hükümleri gereğince karar verilmiştir.

Kararda yapılan Değişikliklere göre:

  • Bu Kararın uygulama usul ve esaslarına ilişkin genelgede nitelikleri belirlenen yurt dışı fuar katılımcıları ve üretici-imalatçı kuruluşları için birinci fıkradaki bir takvim yılında desteklenebilecek azami fuar katılım sınırı 10 olarak uygulanır.
  • “Sezonluk Fuar” tanımı getirilerek, “aynı takvim yılı içerisinde aynı ülkede aynı sektöre yönelik aynı isimle” farklı tarihlerde düzenlenen fuarların ikisine katılımın tek bir fuar katılımı olarak değerlendirilmesi sağlanmıştır. Bu haktan 3 kere yararlanmak mümkündür. Bu sayede bir takvim yılında destek alınabilecek azami fuar sayısı 5’ten 8’e yükselmiştir.
  • “Tasarım ve ürün geliştirme projesi desteği” (halen destek kapsamında olan projeler ve Bakanlığa ulaşmış olan başvurular hariç) kaldırılmıştır. Bunun yerine “Yeşil mutabakata uyum projesi desteği” getirilmiştir. Şirketler tarafından yeşil mutabakata uyum projesi kapsamında alınan danışmanlık hizmeti giderleri, 5 yıl boyunca %50 oranında ve azami 10 Milyon TL’ye kadar desteklenebilecektir. Bu destekten Turquality programı kapsamındaki firmalar da faydalanabilecektir.
  • Karar kapsamında Tasarımcı şirket ve tasarım ofisi desteğinden faydalanan şirketler, bu destek süresi boyunca yurt dışı marka tescil, pazara giriş projesi, yurt dışı fuar, birim kira, tanıtım, gemi yat tasarım, Marka ve Turquality ve Ur-Ge desteklerinden yararlandırılmayacaktır.
  • Çok kanallı zincir mağaza destek limitleri güncellenmiş ve yıllık destek üst limiti 56 Milyon TL’den 180 Milyon TL’ye yükseltilmiştir. Ayrıca destek süresinin bir defaya mahsus olmak üzere 5 yıl uzatılmasına imkân tanınmıştır. Zincir mağaza desteğinden yararlanan şirketlerin pazara giriş belgeleri, yurt dışı fuar ve yeşil mutabakata uyum projesi desteklerinden yararlanmasına imkân tanınmıştır.
  • İhracatçı Birlikleri ve Türkiye İhracatçılar Meclisi proje ve fuar destekleri kapsamı genişletilmiştir.
  • Haksız veya yersiz destek alanlara uygulanacak müeyyideler genişletilmiştir.
  • Uzak Ülkeler Stratejisi kapsamında yer alan veya İslam İşbirliği Teşkilatı üyesi olan ülkelerden Bakanlıkça belirlenecek olanları için Birim kira, TURQUALITY ve Marka Destek Programları kapsamındaki destek süreleri bir defaya mahsus olmak üzere 5 yıl süreyle uzatılacak, Marka Destek Programından TURQUALITY’e geçen şirketler için ise destek süreleri yeniden başlayacaktır.
  • Süre uzatımı kapsamına alınacak ülkeleri de kapsayacak olan uygulama genelgesinin Ticaret Bakanlığı tarafından kısa süre içinde yayımlanması beklenmektedir.

Söz konusu Karar sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-011: ENFLASYON DÜZELTMESİ UYGULAMASI HAKKINDA VERGİ USUL KANUNU SİRKÜLERİ YAYIMLANDI.

Gelir İdaresi Başkanlığınca 20.02.2024 tarih ve 165 sayılı Enflasyon Düzeltmesi Uygulaması Vergi Usul Kanunu Sirküleri yayımlandı.

213 sayılı Vergi Usul Kanununun mükerrer 298 inci maddesinin (A) fıkrası ve geçici 33 üncü maddesi uyarınca, 2023 hesap dönemi sonunda ve düzeltme şartlarının gerçekleşmesine/varlığına bağlı olarak (geçici vergi dönemleri dâhil) izleyen hesap dönemlerinde, bilançoların enflasyon düzeltmesine tabi tutulmasına ilişkin usul ve esaslar 555 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile belirlenmişti.

Bu Sirkülerle de 2023 hesap dönemi sonuna ait bilançonun enflasyon düzeltmesi işlemlerinde kullanılacak ortalama ticari kredi faiz oranları belirlenmiş, ayrıca enflasyon düzeltmesi uygulamasına yönelik bazı hususlara ilişkin, örnek hesaplamalara da yer verilmek suretiyle açıklamalar yapılmıştır.

Söz konusu Sirküler sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-010: DÖVİZ KAZANDIRICI FAALİYETLERDE DAMGA VERGİSİ VE HARÇ İSTİSNASINA İLİŞKİN TEBLİĞ YAYIMLANDI.

16.02.2024 tarih ve 32462 sayılı Resmi Gazete’te İhracat ve Diğer Döviz Kazandırıcı Faaliyetlerde Damga Vergisi ve Harç İstisnası Uygulama Genel Tebliğinde Değişik Yapılmasına Dair Tebliğ (Seri No.1) yayımlandı.

Bu Tebliğ ile 28/12/2023 tarihli Resmi Gazete’de yayımlanan 7491 Sayılı Kanun ile Damga Vergisi Kanunu ve Harçlar Kanununun döviz kazandırıcı faaliyetlere ilişkin istisna hükümlerinde yapılan değişikliklere ilişkin açıklamalar yapılmakta ve değişiklikler “İhracat Ve Diğer Döviz Kazandırıcı Faaliyetlerde Damga Vergisi Ve Harç İstisnası Uygulama Genel Tebliği”ne işlenmektedir. 

Tebiğe göre ;

  • Damga vergisi ve harç istisnasının yalnızca ülkeye döviz girişine hizmet eden yabancı para ile finanse edilen yatırımlar yönünden devamı amacıyla, istisna yabancı para ile finanse edilen yatırımlarla sınırlı hale getirilmiştir.
  • Mevcut durumda cari yıl yatırım programlan Cumhurbaşkanı Kararlan ile yürürlüğe konulduğundan, mülga Kalkınma Bakanlığına yapılan atıf değiştirilmiştir.
  • İhaleye çıkılma tarihi olarak, ilan yapılan ihalelerde ilan tarihi, ilan yapılma zorunluluğu olmayan ihalelerde ise ihaleye davet tarihi esas alınacaktır.
  • Yapılan değişiklik, 28.12.2023 tarihinden sonra çıkılan ihalelere uygulanmak üzere, bu tarihte yürürlüğe girmiştir.

Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-009: 50 SERİ NOLU KATMA DEĞER VERGİSİ GENEL UYGULAMA TEBLİĞİNDE DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ YAYIMLANDI.

10.02.2024 tarih ve 32456 sayılı katma değer vergisi genel uygulama tebliğinde değişiklik yapılmasına dair tebliğ (Seri No:50) yayımlandı. 

Tebliğe göre; 

1. Sorumlu Sıfatıyla Beyan Edilerek Ödenen KDV’nin İndirimi 

28/12/2023 tarihli ve 32413 sayılı Resmî Gazete’de yayımlanan 27/12/2023 tarihli ve 7491 sayılı Kanun ile 3065 sayılı Kanunun (29/1) maddesinde değişiklik yapılarak vergi kesintisi yapmakla sorumlu tutulanlar tarafından sorumlu sıfatıyla beyan edilerek ödenen KDV’nin indirim konusu yapılabileceği hüküm altına alınmıştır. 

Buna göre, Ocak/2024 vergilendirme döneminden itibaren vergi kesintisi yapmakla sorumlu tutulanlar tarafından tevkif edilen ve 2 No.lu KDV Beyannamesiyle beyan edilen KDV’nin, ödendiği vergilendirme dönemine ilişkin 1 No.lu KDV Beyannamesinde indirim konusu yapılması gerekmektedir. 

Ancak, 3065 sayılı Kanunun (29/5) maddesinde Bakanlığımıza verilen yetki çerçevesinde, vergi kesintisi yapmakla sorumlu tutulanlar tarafından tevkif edilen ve tevkifatın yapıldığı döneme ait 1 No.lu KDV Beyannamesinden önce verilen aynı döneme ait 2 No.lu KDV Beyannamesiyle süresinde beyan edilerek süresinde ödenen KDV’nin, 2 No.lu KDV Beyannamesinin ait olduğu dönemin 1 No.lu KDV Beyannamesinde indirim konusu yapılması uygun bulunmuştur. 

Vergi kesintisi yapmakla sorumlu tutulanlar tarafından tevkif edilerek beyan edilen ancak kısmen ödenen KDV’nin ödendiği kısım itibarıyla indirim konusu yapılması mümkündür. 

Ayrıca kısmi tevkifata tabi işlemlerde, işlem bedeli üzerinden hesaplanan KDV’nin satıcı tarafından beyan edilecek kısmı, alıcı tarafından takvim yılını takip eden takvim yılı aşılmamak şartıyla işleme ait fatura veya benzeri belgenin defterlere kaydedildiği döneme ilişkin olarak verilmesi gereken 1 No.lu KDV Beyannamesinde indirim konusu yapılır. 

2. Kısmi Tevkifat Sınırı 

Kısmi tevkifat uygulaması kapsamına giren her bir işlemin KDV dahil bedeli 6.900 TL’yi aşmadığı takdirde, hesaplanan KDV tevkifata tabi tutulmayacaktır. 

3. Kısmi Tevkifat Uygulayacak Kamu Kurum Kuruluşlarının Kapsamı Genişletilmiştir 

Tebliğin “Diğer Hizmetler” başlıklı (I/C-2.1.3.2.13.) bölümüne göre KDV mükellefleri tarafından, tebliğde özel olarak belirlenmeyen diğer tüm hizmet ifalarında, tevkifat yapması gerekenler arasına; kamu iktisadi teşebbüsleri (kamu iktisadi kuruluşları, iktisadi devlet teşekkülleri) de eklenmektedir. 

4.Mahsuben KDV İade Taleplerinde “Belge” ve “Belge Muhteviyatı” Eksikliği Ayrımı, Farkı ve Önemi: 

    Tebliğin (I/C-2.1.5.2.1.) bölümünün ikinci ve üçüncü paragrafları ile altıncı paragrafının ilk cümlesinde yer alan “belge ya da” ibaresi yürürlükten kaldırılmış ve altıncı paragrafın son cümlesi aşağıdaki şekilde değiştirilmiştir. 

    “30 günlük ek süreden sonra eksiklikleri gideren mükelleflerin mahsup talepleri ise eksikliklerin giderildiği tarih itibarıyla yerine getirilir ve eksiklik yazısının mükellefe tebliğ edildiği tarih ile mükellefin eksiklikleri giderdiği tarih arasında geçen süre için gecikme zammı uygulanır. Bu talebe ilişkin vergi dairelerinde yapılan işlemler sırasında geçen süreler için ise gecikme zammı uygulanmaz.” 

    Tebliğde yer alan “… belge yada belgelerdeki muhteviyat eksikliklerini…” ibaresinden dolayı, belge eksiklikleri durumunda da, vergi daireleri tarafından yazılan eksiklik yazıları ile verilen süre içinde belgenin tamamlanması halinde mahsup işlemleri dilekçe tarihi itibariyle yerine getiriliyordu. Böylece mahsuben iade taleplerinde her bir iade hakkı doğuran işlem itibariyle ibrazı zorunlu olan belgelerden birinin ibraz edilmemiş olması halinde mahsup talebi geçersiz sayılabilecektir. 

    5.Vergi Kesintisinin Beyan ve Ödeme Zamanı 

    “Vergi kesintisi yapmakla sorumlu tutulanlar ise 2 No.lu KDV beyannamelerini, vergilendirme dönemini izleyen ayın 21 inci günü akşamına kadar ilgili vergi dairesine vermekle yükümlüdür.” 

    Aynı Tebliğin Verginin Ödenmesi başlıklı (V/D) bölümünün ikinci paragrafında yer alan “24 üncü” ibaresi “21 inci” olarak, “26 ncı” ibaresi “23 üncü” olarak değiştirilmiştir.  

    Söz konusu Kanun sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

    Kategoriler
    Sirküler

    2024/-008: İŞSİZLİK SİGORTASI KANUNU İLE BAZI KANUNLARDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN

    03.02.2024 tarih ve 32449 sayılı Resmi Gazete’de, çalışma hayatıyla ilgili düzenlemeler içeren İşsizlik Sigortası Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun yayımlandı.

    Kanuna göre;

    • Sigortalının kısa çalışma ödeneğine hak kazanabilmesi için, kısa çalışma başlama tarihinden önceki son 120 gün hizmet akdine tabi olması ve son üç yılda en az 450 gün sigortalı olarak çalışıp işsizlik sigortası primi ödemiş olması gerekir.
    • Kısa çalışma ödeneği, her ayın beşinde aylık olarak sigortalının kendisine ödenir. Ödeme tarihini öne çekmeye Çalışma ve Sosyal Güvenlik Bakanı yetkilidir. Kısa çalışma ödeneği, damga vergisi hariç herhangi bir vergi ve kesintiye tabi tutulmaz, nafaka borçları dışında onda birinden fazlası haczedilemez veya başkasına devir ve temlik edilemez.
    • Kısa çalışma ödeneği olarak ödenen süreler, kısa çalışma başlama tarihinden itibaren 3 yıl içindeki hizmet akdi fesihlerine istinaden yapılacak işsizlik ödeneği ödemelerine ilişkin hak sahipliği sürelerinden düşülür.
    • Sigortalının kusurundan kaynaklanan fazla ödemeler ise yasal faizi ile birlikte sigortalıdan tahsil edilir, ölen sigortalılara ait fazla ödemeler geri tahsil edilmez.
    • 2024 yılı başından önce bağlanmış gelir ve aylıklar ile 2024 yılında bağlanacak malullük, yaşlılık veya ölüm aylıklarının 2024 yılı Ocak ayı itibarıyla hesaplanan aylık tutarları dosya bazında ödenmesi gereken miktar esas alınmak kaydıyla 2024 yılı Ocak ayından geçerli olmak üzere %49,25 oranında artırılır.
    • En düşük emekli aylığı, ocak ödeme döneminden itibaren uygulanmak üzere 7 bin 500 liradan 10 bin liraya yükseltilmiştir.

    Söz konusu Kanun sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

    Kategoriler
    Sirküler

    2024/-007: BORSADA RAYİCİ OLMAYAN YABANCI PARALARIN DEĞERLEMESİNDE 2023 YILI SONU İTİBARIYLA UYGULANACAK KURLAR.

    02.02.2024 tarih ve 32448 sayılı Resmi Gazete’de, borsada rayici olmayan yabancı paraların, 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanunu gereğince 2023 yılı için yapılacak değerlemelerine esas oluşturacak kurların tespit edilmesine ilişkin Vergi Usul Kanunu Genel Tebliği (Sıra No: 559) yayımlandı.

    Tebliğe göre;

    • Borsada rayici olmayan yabancı paraların ve bu paralarla olan senetli ve senetsiz alacak ve borçların değerlemesinde 2023 yılı sonu itibarıyla bu Tebliğ ekinde yer alan listede gösterilen kurlar uygulanır.
    • 20/4/1976 tarihli ve 15565 sayılı Resmî Gazete’de yayımlanan 130 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ve 27/12/1998 tarihli ve 23566 sayılı Resmî Gazete’de yayımlanan 217 Seri No.lu Gelir Vergisi Genel Tebliği gereğince, değerleme günü itibarıyla Hazine ve Maliye Bakanlığınca kurların ilan edilmediği durumlarda T.C. Merkez Bankasınca ilan edilen kurlar esas alınır.
    • Bu şekilde yapılacak değerlemelerde efektif cinsinden yabancı paralar için efektif alış kuru (efektif alış kurunun bulunmaması halinde döviz alış kuru), döviz cinsinden yabancı paralar içinse döviz alış kuru uygulanır.
    • Vergi uygulamaları açısından bankaların, 31/12/2023 tarihi itibarıyla yapacakları değerleme sırasında bu Tebliğ ile belirlenen kurlar yerine, T.C. Merkez Bankasınca belirlenen esaslara uygun olarak tespit ettikleri ve fiilen uyguladıkları alış kurlarını esas almaları gerekir.

    Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

    Kategoriler
    Sirküler

    2024/-006: GELİR İDARESİ BAŞKANLIĞI TARAFINDAN BEYANNAME DEĞİŞİKLİKLERİNE İLİŞKİN 01.02.2024 TARİHLİ DUYURU YAYIMLANDI.

    Gelir İdaresi Başkanlığı Tarafından 01.02.2024 Tarihli Beyanname Değişikliklerine İlişkin Dijital Vergi Dairesinde Yer Alan;

    – 1 No.lu Katma Değer Vergisi Beyannamesi Değişikliğine İlişkin Duyuru

    – 2 No.lu Sorumlu Sıfatıyla Ödenen KDV Beyannamesine İlişkin Duyuru,

    – III Sayılı Listeye (Tütün Mamulleri ve Makaron) İlişkin ÖTV Beyannamesinde Değişiklik, Duyuruları aşağıdaki gibidir:

    1. 1 No.lu Katma Değer Vergisi Beyannamesi Değişikliğine İlişkin Duyuru

    1 No.lu Katma Değer Vergisi beyannamesinde sehven hatalı tutar beyan edilmesini engelleyebilmek amacıyla Ocak/2024 vergilendirme döneminden itibaren üç yeni kontrole başlanmıştır.

    Yapılacak kontroller:

    1. İthalde Ödenen

    KDV İndirimler bölümündeki “İndirimler” tablosunda yer alan “110-İthalde Ödenen KDV” bölümüne yazılan tutarın kayıtlarımızla kontrolü beyan aşamasında da yapılmaya başlanmıştır. Bu bölüme yazılan tutarın, Muhasebat Genel Müdürlüğünden alınan ilgili dönemdeki ödeme tutarını aşmaması gerekmektedir.

    • Kredi Kartıyla Tahsil Edilen Teslim ve Hizmetlerin Karşılığını Teşkil Eden Bedel

    Sonuç Hesapları bölümünde yer alan “Kredi Kartıyla Tahsil Edilen Teslim ve Hizmetlerin KDV Dahil Karşılığını Teşkil Eden Bedel” alanına yazılan tutar kontrolü yapılırken, bankalardan temin edilen POS cihazları kullanılarak yapılan satışların tutar bilgisinin yanı sıra Türkiye Ödeme ve Elektronik Para Kuruluşları Birliği’nden (TÖDEB) temin edilen veriler de kullanılmaya başlanacaktır. İlgili alana girilmesi gereken tutar bankalar tarafından bildirilen POS verileri ile TÖDEB tarafından bildirilen veriler toplamından az olmamalıdır.

    • 28/12/2023 tarihli ve 32413 sayılı Resmi Gazetede yayımlanan 7491 sayılı Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun Kapsamında Sorumlu Sıfatıyla Ödenen KDV’ye İlişkin Düzenlemeler

    7491 sayılı Kanun ile 3065 sayılı Katma Değer Vergisi Kanununda yapılan değişiklikler sonrasında, vergi kesintisi yapmakla sorumlu tutulanlar tarafından sorumlu sıfatıyla beyan edilen KDV’nin 1 No.lu KDV Beyannamesinde indirimi, ödeme şartına bağlanmıştır.

    Ocak/2024 vergilendirme döneminden itibaren vergi kesintisi yapmakla sorumlu tutulanlar tarafından tevkif edilen ve 2 No.lu KDV Beyannamesiyle beyan edilen KDV ödendiği vergilendirme dönemine ilişkin 1 No.lu KDV Beyannamesinde indirim konusu yapılacaktır.

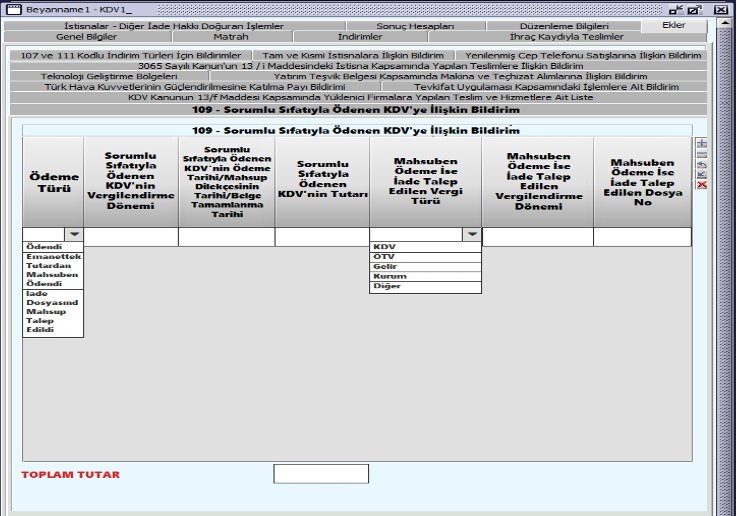
    Buna istinaden, İndirimler bölümündeki İndirimler tablosunda yer alan “109-Sorumlu Sıfatıyla Beyan Edilen KDV” alanının adı “109-Sorumlu Sıfatıyla Beyan Edilerek Ödenen KDV” olarak değiştirilmiştir. Bu bölümde “109-Sorumlu Sıfatıyla Beyan Edilerek Ödenen KDV” seçeneği ile indirim yapan mükelleflerin “Ekler” bölümüne yeni eklenen “109-Sorumlu Sıfatıyla Ödenen KDV’ye İlişkin Bildirim” tablosunu doldurması gerekmektedir.

    Tablo 1-Sorumlu Sıfatıyla Ödenen KDV’ye İlişkin Bildirim

    2 No.lu KDV Beyannamesi ile beyan edilen ve tahakkuk eden vergiye ilişkin ödemenin yukarıdaki tabloda “İade Dosyasından Mahsup Talep Edildi” seçeneğiyle yapıldığının beyan edilmesi durumunda, İnternet Vergi Dairesi üzerinden verilen iade talep dilekçesine ait mahsup talebi listesinde 2 No.lu KDV Beyannamesinin tahakkukunun verildiği vergi dairesi, vergilendirme dönemi, vergi türü (4017 vergi türü seçilmeli) ve tutarının açıkça belirtilmiş olması gerekmektedir.

    • 2 No.lu Sorumlu Sıfatıyla Ödenen KDV Beyannamesine İlişkin Duyuru,

    28/12/2023 tarihli ve 32413 sayılı Resmi Gazetede yayımlanan 7491 sayılı Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun ile 3065 sayılı Katma Değer Vergisi Kanununda yapılan değişiklikler kapsamında, vergi kesintisi yapmakla sorumlu tutulanlar tarafından sorumlu sıfatıyla beyan edilerek ödenen katma değer vergisinin 1 No.lu KDV Beyannamesinde indirim konusu yapılması sırasında sistemsel kontroller yapılacaktır.

    Buna istinaden Ocak/2024 vergilendirme döneminden itibaren vergi kesintisi yapmakla sorumlu tutulanlar tarafından sorumlu sıfatıyla 2 No.lu KDV Beyannamesi ile beyan edilen vergilerin vergi kodu 4017 olarak değiştirilmiştir.

    Ocak/2024 vergilendirme döneminden itibaren 2 No.lu KDV Beyannamesi ile beyan edilen vergilerin tahakkuk ve tahsilatı “4017 – KDV Tevkifatı” vergi türü üzerinden yapılacaktır.

    • III Sayılı Listeye (Tütün Mamulleri ve Makaron) İlişkin ÖTV Beyannamesinde Değişiklik :

    27/12/2023 tarihli ve 8001 sayılı Cumhurbaşkanı Kararı kapsamında, Beyanname Düzenleme Programında, 4760 sayılı ÖTV Kanununa ekli (III) sayılı listenin (B) cetvelinde yer alan mallar için verilecek ÖTV 3B beyannamesinde yer alan bazı tütün mamullerinde 01.01.2024 ila 03.01.2024 tarihlerinden itibaren geçerli olmak üzere özel tüketim vergisi oranları ile maktu ve asgari maktu vergi tutarları güncellenmiştir.

    Söz konusu Duyurular sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.





