
Kategoriler
Sirküler

2024/-063: KURUMLAR VERGİSİ İŞTİRAK SATIŞ KAZANCI İSTİSNA ORANI %50’YE İNDİRİLDİ.

27 Kasım 2024 tarih 32735 sayılı Resmi Gazete’de yayımlanan 26 Kasım 2024 tarih 9160 sayılı Cumhurbaşkanı Kararı ile;

5520 sayılı Kurumlar Vergisi Kanunu’nun 5/1-e maddesinde yer alan kurumların en az iki tam yıl süreyle aktiflerinde yer alan iştirak hisseleri ile aynı süreyle sahip oldukları kurucu senetleri, intifa senetleri, rüçhan hakları ve bu fıkranın (a) bendi kapsamında istisna kazançlarına kaynak oluşturan yatırım fonlarının katılma paylarının satışından doğan kazançlarda uygulanmakta olan %75′ lik istisna oranı, yayımı tarihinden geçerli olmak üzere %50’ve indirilmiştir.

Kararın yürürlüğe girdiği bugünden itibaren yapılan satışlardan elde edilen kazançlara istisna oranı yüzde 50 olarak uygulanacaktır.

Söz konusu Karar sirkülerimize ek yapılmıştır.

Saygılarımızla.

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-062: YENİDEN DEĞERLEME ORANI 2024 YILI İÇİN %43,93 OLARAK TESPİT EDİLDİ.

27/11/2024 tarihli ve 32735 sayılı Resmi Gazete’de yayımlanan 574 Sıra No’lu Vergi Usul Kanunu Genel Tebliğ ile;

  • 2024 yılı Yeniden Değerleme Oranı % 43,93 (kırk üç virgül doksan üç) olarak tespit edilmiştir.
  • Bilindiği üzere, 213 sayılı Vergi Usul Kanununun mükerrer 298 inci maddesinin (B) fıkrasına göre, yeniden değerleme oranı, yeniden değerleme yapılacak yılın Ekim ayında (Ekim ayı dahil) bir önceki yılın aynı dönemine göre Türkiye İstatistik Kurumunun Yurt İçi Üretici Fiyat Endeksinde meydana gelen ortalama fiyat artış oranı olup bu oranın Hazine ve Maliye Bakanlığınca Resmi Gazete ile ilan edilmesi gerekmektedir.
  • Öte yandan, bu konuda daha önce yayımlanmış olan Tebliğler de yürürlükte bulunmaktadır.

Çeşitli vergi ve harçlarla ilgili kanunlarda, vergi, harç ve ceza tutarlarının her yıl yeniden değerleme oranı kadar artması öngörülüyor.

Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

Saygılarımızla.

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-061: 50’DEN AZ ÇALIŞANI BULUNAN İŞYERLERİ İLE KAMU KURUMLARINDA İŞ GÜVENLİĞİ UZMANI VE İŞYERİ HEKİMİ GÖREVLENDİRME ZORUNLULUĞU  1 OCAK 2025 TARİHİNDEN İTİBAREN BAŞLAYACAK.

30 Haziran 2012 tarih ve 28339 sayılı Resmi Gazetede yayımlanan İş Sağlığı ve Güvenliği Kanunu gereğince bütün işyerlerinde iş güvenliği uzmanı ve işyeri hekimi görevlendirme zorunluluğu öngörülmüştü. Her iş yerinde bir iş güvenliği uzmanı ile işyeri hekimi bulundurma zorunluluğu getiren kanun kapsamında da işyerleri; az tehlikeli, tehlikeli, çok tehlikeli olmak üzere üç gruba ayrıldı ve bu gruplara geçiş süreleri tanındı.

30 Aralık 2012’de 50’den fazla çalışanı olan bütün işyerleri için, 1 Ocak 2014’te ise tehlikeli ve çok tehlikeli sınıfta yer alan ve 50’den az çalışanı bulunan işyerleri için zorunluluk başlamıştı.

En son 2023 sonunda yapılan düzenleme ile 50’den az çalışanı olan az tehlikeli işyerlerinde ve kamuya ait işyerlerinde iş güvenliği uzmanı ve işyeri hekimi görevlendirme zorunluluğu 31 Aralık 2024 tarihine ertelendi.

Buna nedenle 50’den az çalışanı bulunan az tehlikeli sınıftaki işyerleri ile kamu kurumlarında zorunluluk bir erteleme olmazsa 01 Ocak 2025 tarihinden itibaren başlayacak.

Söz konusu Kanun sirkülerimize ek yapılmıştır.

Saygılarımızla.

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-060: 1509 SIRA NO’LU VERGİ USUL KANUNU GENEL TEBLİĞİ’NDE DEĞİŞİKLİK YAPILMASINA DAİR 573 SIRA NO’LU TEBLİĞ RESMİ GAZETE’DE YAYIMLANDI.

12/11/2024 tarihli ve 32720 sayılı Resmi Gazete’de yayımlanan 509 Sıra No’lu Vergi Usul Kanunu Genel Tebliği’nde Değişiklik Yapılmasına Dair 573 Sıra No’lu Tebliğ ile;

  • 509 sıra nolu Vergi Usul Kanunu Genel Tebliğinde yer alan Elektronik Dekont (e-Dekont) ve TÜBİTAK BİLGEM KAMU SM kısaltma ve tanımları değiştirilmiştir. Elektronik dekont tanımı genişletilerek bankalar ve belirlenen kuruluşlar da kapsama dahil edilmiştir.
  • Tebliğe İnşaat Demiri İzleme Sistemi (İDİS) kısaltma ve tanımı eklenmiştir. İDİS’e tabi mükellefler için e-İrsaliye şartı getirilmiştir.
  • Düzenlenecek faturaların; 1/1/2025 ila 31/12/2025 tarihleri arasında vergiler dahil toplam tutarının 3 Bin TL’yi aşması halinde, 1/1/2026 tarihinden itibaren ise tutarına bakılmaksızın, söz konusu faturaların e-Arşiv Fatura olarak düzenlenmesi ve alınması zorunlu hale getirilmiştir.
  • Doğrudan entegrasyon yöntemini kullanan mükelleflerden Başkanlık tarafından birinci fıkra kapsamında belirlenen şartları sağlayamayanların hesapları, Başkanlık tarafından kendilerine bildirimde bulunularak, bu durumun tespitini izleyen üçüncü ayın başı itibarıyla kapatılacaktır. Kendilerine bildirimde bulunulan mükelleflerin söz konusu süre içerisinde e-Belge uygulamalarından yararlanma yöntemlerinden diğerlerine dâhil olmaları için yapmaları gereken işlemleri tamamlamaları şarttır. Doğrudan entegrasyon hesapları kapatılan mükelleflerin, doğrudan entegrasyon yöntemine ilişkin başvuruları hesapların kapatılma tarihinden itibaren bir yıl geçmeden değerlendirmeye alınmayacaktır.
  • E-Müstahsil Makbuzunun, çıktısının muhatabı tarafından ıslak imza ile imzalanarak düzenlenmesi yerine, Başkanlık tarafından faaliyet konusu, mükellefiyet süresi, vergi, şirket veya mükellefiyet türü, aktif ya da öz sermaye büyüklüğü, brüt satış hasılatı (veya satışları ile gayrisafi iş hasılatı), sektör ve düzenlenen belge sayısı gibi kriterler ayrı ayrı veya birlikte dikkate alınarak belirlenen mükellefler için uygulanmak üzere, müstahsil makbuzunun muhataplarının bilgilerinin bilgi teknolojileri ve/veya iletişim araç ve ortamları üzerinden doğrulanması ve gerekli olan bilgilerin e-Müstahsil Makbuzunda yer alması suretiyle düzenlenmesi de mümkün olacaktır.

Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

Saygılarımızla.

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2024/-059: 1 SIRA NO’LU ELEKTRONİK DEFTER GENEL TEBLİĞİ’NDE DEĞİŞİKLİK YAPILMASINA DAİR 5 SIRA NO’LU TEBLİĞ YAYIMLANDI.

08/11/2024 tarihli ve 32716 sayılı Resmi Gazete’de yayımlanan Elektronik Defter Genel Tebliği ’nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 5) ile;

  • e-Defter uygulamasına dâhil olma zorunluluğu olan mükellef gruplarına, bilanço esasına göre defter tutmak zorunda olan mükellefler ve isteğe bağlı olarak bilanço esasına göre defter tutmayı tercih eden mükellefler de eklenmiştir. Bununla birlikte, isteğe bağlı olarak e-Defter uygulamasına dâhil olma koşullarını düzenleyen fıkra (3.2.4.) tamamen yürürlükten kaldırılmıştır. Buna göre;
  • 1/1/2025 tarihinden (bu tarih dâhil) itibaren bilanço esasına göre defter tutmak zorunda olan mükellefler ile bu tarihten itibaren (bu tarih dâhil) ihtiyari olarak bilanço esasına göre defter tutmayı tercih eden mükellefler 1/1/2025 tarihinden (bu tarih dâhil) itibaren (Vergi Usul Kanununun 174 üncü maddesinin üçüncü fıkrası kapsamında kendisine özel hesap dönemi tayin edilenler 2025 yılı içinde başlayan hesap dönemi başından itibaren),
  • 1/1/2025 tarihinden itibaren (bu tarih dâhil) yeni işe başlayan, yeniden işe başlayan, sınıf değiştiren, yeni bir mükellefiyete giren ve vergi muafiyeti kalkan mükelleflerden ihtiyari ya da zorunlu olarak bilanço esasına göre defter tutacaklar işe başlama, sınıf değiştirme, yeni mükellefiyete girme ve muaflıktan çıkma tarihinden itibaren e-Defter uygulamasına geçmek ve edefter.gov.tr adresinde format ve standardı belirlenen defterleri e-Defter olarak tutmak zorundadırlar.
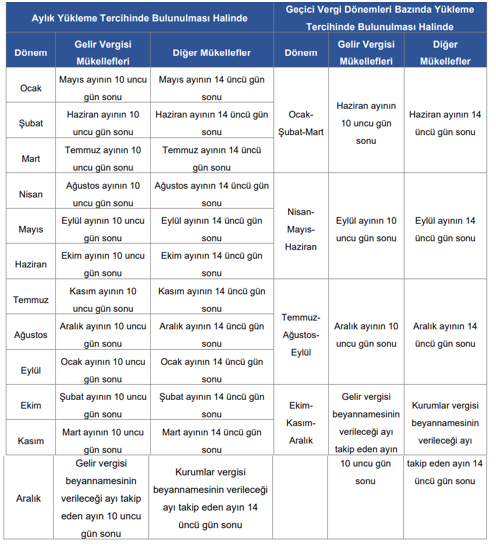
  • Gelir vergisi mükellefleri için e-Defter dosyalarının yüklenme süreleri ayın 10’una kadar; diğer mükellefler için ise ayın 14’üne kadar olacak şekilde güncellenmiştir. Bu değişiklik sonucunda kurumlar vergisi mükellefleri ile diğer mükelleflere gelir vergisi mükellefleri için öngörülen sürelere ilave olarak 4 günlük süre tanınmıştır.
  • Tebliğ değişikliği sonucunda elektronik defter dosyaları ile berat dosyalarının oluşturulma, imzalanma ve e-defter uygulamasına yükleme zamanları aşağıdaki gibi olmuştur. Özel hesap dönemini kullanan mükellefler, tabloda yer alan bilgileri, hesap dönemlerinin başlangıç ve bitiş aylarına uygun olarak dikkate alacaklardır.
  • Tebliğ değişikliği 8 Kasım 2024 tarihi itibariyle yürürlüğe girdiğinden; Tebliğin yayım tarihi itibariyle henüz süresi dolmamış olan ay veya dönemlere (aylık tercihte Temmuz ayı, üç aylık tercihte Temmuz-Ağustos-Eylül dönemi) ilişkin olarak yeni belirlenen süreler geçerli olacaktır.
  • Elektronik defter ve kayıtların oluşturulması, kaydedilmesi, imzalanması / onaylanması, iletilmesi ve saklanması ile bunlara ilişkin sistem ve yazılım gereksinimleri hususlarında ilgili kanun, tebliğ ve yayımlanan kılavuzlarda belirlenen usul ve esaslar ile Başkanlık veya Genel Müdürlükçe belirlenen hususlara aykırı davrandığı tespit edilen uyumlu yazılım firmalarına Vergi Usul Kanununun ilgili ceza hükümleri tatbik olunacaktır.

Söz konusu Tebliğ sirkülerimize ek yapılmıştır.

Saygılarımızla.

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.








