
Kategoriler
Sirküler

2026/-012: 2026 YILI ASGARİ ÜCRET DESTEĞİ GÜNLÜK 42,33 TL OLARAK BELİRLENMİŞTİR.

23/01/2026 tarihinde Türkiye Büyük Millet Meclisi tarafından kabul edilen ve 29/01/2026 tarihli, 33152 sayılı Resmî Gazete’de yayımlanan 7573 sayılı Kanun’un 8 inci maddesiyle, 5510 sayılı Kanuna geçici 112 nci madde eklenmiştir.

01/01/2026 ile 31/12/2026 tarihleri arasındaki dönemi kapsayan asgari ücret desteği, sigortalı başına aylık 1.270 TL olarak belirlenmiştir. Bu destek tutarı, takip eden ay veya aylarda oluşacak sigorta prim borçlarından mahsup edilerek uygulanacaktır.

İşyerlerinin tescil tarihlerine göre destekten yararlanma kriterleri şu şekildedir:

  • Eski Tescilli İşyerleri (2025 ve Öncesi): Günlük prime esas kazancı 1.300 TL (toplu iş sözleşmesi olan yerlerde 2.600 TL, maden sektöründe 3.467 TL) ve altında olan sigortalıların toplam çalışma gün sayısının günlük 42,33 TL ile çarpımı üzerinden hesaplama yapılacaktır.
  • Yeni Tescilli İşyerleri (2026 Yılında Açılanlar): Uzun vadeli sigorta kollarına tabi tüm sigortalıların çalışma gün sayısı üzerinden destek sağlanacaktır.
  • İstihdamın Korunması: 2026 yılında bildirilen sigortalı sayısının, 2025 yılının en az sigortalı bildirimi yapılan ayındaki sayının altına düşmemesi şarttır.
  • Borç Durumu ve Başvuru: İşletmelerin SGK’ya prim, idari para cezası veya gecikme zammı borcunun bulunmaması (veya yapılandırılmış olması) gerekmektedir. Bu destekten yararlanmak için herhangi bir başvuru yapılmasına gerek bulunmamaktadır.

İlgili ay içerisinde brüt asgari ücretin onda birini (3.303 TL) geçmeyecek tutarda bir eksik kazanç bildirimi tespit edilirse, SGK tarafından yapılacak ihtarın ardından 15 gün içinde bu eksikliğin giderilmesi durumunda destekten yararlanmaya devam edilebilecektir.

Söz konusu düzenleme, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.
Kategoriler
Sirküler

2026/-011: DAHİLDE İŞLEME REJİMİ KAPSAMINDA KDV TECİL-TERKİN UYGULAMASI SÜRESİ UZATILMIŞTIR.

29 Ocak 2026 tarihli ve 33152 sayılı Resmî Gazete’de yayımlanan “7573 Sayılı Bazı Kanunlarda ve 375 Sayılı Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun”un 5. maddesi ile 3065 sayılı Katma Değer Vergisi Kanunu’nun Geçici 17. maddesinde değişikliğe gidilmiştir.

KDV Kanunu’nun Geçici 17. maddesi uyarınca; dahilde işleme izin belgesine sahip mükellefler, ihraç edecekleri malların üretiminde kullanacakları maddeleri, KDV Kanunu’nun 11/1-c maddesi hükümlerine göre KDV ödemeksizin (tecil-terkin sistemiyle) temin edebilmektedirler.

Yapılan düzenleme ile; Dahilde İşleme İzin Belgesi (DİİB) sahibi mükelleflerin yurt içinden temin edecekleri maddeler için uygulanan KDV tecil-terkin sisteminin süresi uzatılmıştır. İlgili istisna uygulamasının geçerlilik tarihi, 31 Aralık 2030 olarak yeniden belirlenmiştir.

Bu kapsamda, imalatçı ihracatçıların finansman yükünü hafifletmeyi amaçlayan ve 31 Aralık 2025 tarihinde sona ermesi öngörülen düzenleme, 5 yıl süreyle daha yürürlükte kalacaktır.

Bu değişiklik 1/1/2026 tarihinden itibaren geçerli olmak üzere yayımı tarihinde yürürlüğe girmiştir.

Söz konusu Kanun, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.
Kategoriler
Sirküler

2026/-010: 2025 YILI SONU DEĞERLEMELERİNDE UYGULANACAK DÖVİZ KURLARI BELİRLENMİŞTİR.

Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı) tarafından hazırlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 590), 24 Ocak 2026 tarihli ve 33147 sayılı Resmî Gazete’de yayımlanmıştır.

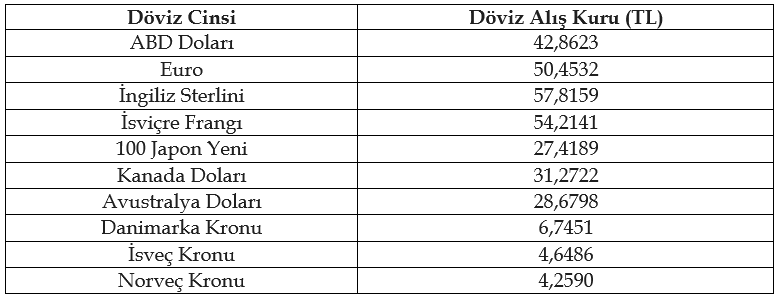
Söz konusu Tebliğ ile; borsada rayici olmayan yabancı paraların, 213 sayılı Vergi Usul Kanunu gereğince 2025 yılı sonu itibarıyla yapılacak değerlemelerine esas oluşturacak kurlar tespit edilmiştir.

Değerlemede Esas Alınacak Kurlar

Mükellefler tarafından, yabancı paraların ve bu paralarla olan hesapların değerlemesinde Tebliğ ekinde ilan edilen kurlar uygulanacaktır.

2025 yılı sonu değerleme işlemlerinde esas alınmak üzere belirlenen ve sıkça işlem gören ilk 10 döviz kurları aşağıdaki gibidir:

Vergi uygulamaları açısından bankalar, 31/12/2025 tarihi itibarıyla yapacakları değerleme işlemlerinde bu Tebliğ ile belirlenen kurlar yerine farklı bir yöntem izleyeceklerdir. Bankalar, T.C. Merkez Bankasınca belirlenen esaslara uygun olarak tespit ettikleri ve fiilen uyguladıkları alış kurlarını esas alacaklardır.

Değerleme günü itibarıyla Hazine ve Maliye Bakanlığınca kurların ilan edilmediği durumlarda, T.C. Merkez Bankasınca ilan edilen kurlar esas alınacaktır. Bu şekilde yapılacak değerlemelerde; efektif cinsinden yabancı paralar için efektif alış kuru (bulunmaması halinde döviz alış kuru), döviz cinsinden yabancı paralar içinse döviz alış kuru uygulanacaktır.

İşbu Tebliğ, yayımı tarihi olan 24 Ocak 2026 tarihinde yürürlüğe girmiştir.

Söz konusu Tebliğ, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-009: TİCARİ, ZİRAİ VEYA MESLEKİ FAALİYETLE İLGİLİ OLMAYAN BİNA TAMİRAT, TADİLAT VE YIKIM İŞLERİNDE ASGARİ İŞÇİLİK HESABI YAPILMAYACAKTIR.

Sosyal Güvenlik Kurumu Başkanlığı Sigorta Primleri Genel Müdürlüğü tarafından yayımlanan 13.01.2026 tarihli ve 2026-3 sayılı Genelge ile; gerçek kişi işverenlerce yaptırılan ve ticari, zirai veya mesleki faaliyetle ilgisi bulunmayan bina tamirat, tadilat, tesisat, güçlendirme ve yıkım işlerinde yürütülecek asgari işçilik araştırması işlemlerine dair usul ve esaslar yeniden düzenlenmiştir.

Söz konusu düzenleme kapsamında dikkat edilmesi gereken hususlar aşağıda özetlenmiştir:

1.Asgari İşçilik Araştırması Yapılmayacak Haller

Gerçek kişi işverenler tarafından yürütülen işlerde; işverenin yalnızca ortağı/yöneticisi olduğu sermaye şirketlerinden kaynaklı vergi mükellefiyeti bulunması, vergi mükellefiyetinin gayrimenkul/menkul sermaye iradından ibaret olması veya basit usulde vergi mükellefi olması durumunda;

İşyeri tescilinde defter tipinin “Deftere Tabi Değil” olarak beyan edilmesi kaydıyla; söz konusu bina tamirat, tadilat, tesisat, güçlendirme ve yıkım işleri, işverenin ticari, zirai veya mesleki faaliyetiyle ilgili olmayan işler kapsamında değerlendirilecektir. Bu kapsamda, ilgili kamu kurumlarıyla yazışma yapılarak beyanın doğrulanması ve herhangi bir ihbar, şüphe veya şikâyet bulunmaması halinde asgari işçilik araştırmasına tabi tutulmayacaktır.

İlgili işverenlerin Kuruma borcunun bulunmaması durumunda işyeri dosyası, asgari işçilik hesabı yapılmaksızın işlemden kaldırılacaktır.

2.Asgari İşçilik Araştırması Yapılması Zorunlu Haller

Aşağıda belirtilen durumlarda asgari işçilik araştırması yapılması zorunludur:

  • Tüzel kişi işverenler tarafından yapılan işler.
  • İşyeri tescilinde defter tipini “Bilanço” veya “Diğer” olarak beyan eden gerçek kişi işverenler.
  • Ticari, zirai veya mesleki faaliyetiyle bağlantılı olarak gerçek kişi ya da şahıs şirketi ortaklarınca yaptırılan işler.

3.İlave Metrekare Artışı Durumu

Yapılan tamirat, tadilat, tesisat ve güçlendirme işlerinin, binada ruhsata tabi bir ilave metrekare artışı içermesi halinde; artış içeren kısım için asgari işçilik araştırması yapılması gerekmektedir.

Bu işlemde, Kurumca yayımlanan tebliğ ile belirlenen asgari işçilik oranının %25 eksiği uygulanmak suretiyle hesaplama yapılacaktır. İlave metrekare artışı içermeyen işlerde ise işverenin defter tutma yükümlülüğü ve işin ticari faaliyetle ilgisi esas alınarak işlem tesis edilecektir.

4.Uygulama Örneği

Serbest meslek erbabı gerçek kişi olan bir avukatın, ofisinde yapılan tadilat işi mesleki faaliyetiyle ilgili olduğundan asgari işçilik araştırması yapılacaktır. Ancak aynı kişinin ikamet ettiği şahsi konutunda yapılan tadilat işi için; ihbar, şüphe veya şikâyet olmaması ve Kuruma borcun bulunmaması halinde asgari işçilik araştırması yapılmayacaktır.

Söz konusu Genelge, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-008: TÜRMOB YÖNETMELİĞİNDE YAPILAN DEĞİŞİKLİKLE GENEL KURUL TOPLANTI DUYURULARINDA POSTA İLE BİLDİRİM USULÜ KALDIRILARAK DİJİTAL DUYURU ZORUNLULUĞU GETİRİLMİŞTİR.

Türkiye Serbest Muhasebeci Mali Müşavirler ve Yeminli Mali Müşavirler Odaları Birliği (TÜRMOB) Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 14 Ocak 2026 tarihli ve 33137 sayılı Resmi Gazete’de yayımlanarak yürürlüğe girmiştir.

3568 sayılı Kanunun 34’üncü maddesinde yapılan yasal değişikliğe uyum sağlamak amacıyla gerçekleştirilen bu düzenleme ile Birlik Genel Kurul toplantılarının duyurulma usulü değiştirilmiştir.

Söz konusu yönetmelik değişikliği ile getirilen yeni hükümler aşağıda maddeler halinde özetlenmiştir:

  1. Taahhütlü mektup ile bildirim usulü yürürlükten kaldırılmıştır. Yönetmeliğin 14’üncü maddesinde yapılan değişiklikle, Genel Kurul toplantılarının üyelere taahhütlü bir mektupla bildirilmesi zorunluluğu uygulamadan kaldırılmıştır. Yeni düzenlemede posta yoluyla tebligat şartı aranmayacaktır.
  2. Resmi internet sitesinde duyuru zorunluluğu getirilmiştir. Toplantının yeri, günü, saati ve gündemi, toplantı tarihinden en az yirmi gün önce tirajı yüz binin üzerinde olan bir gazetede ilan edilecektir. Buna ek olarak, söz konusu ilanın Genel Kurul toplantısı tarihine kadar yayımda kalacak şekilde Birlik resmi internet sitesinde de duyurulması hükme bağlanmıştır.
  3. İkinci toplantı bilgileri ilk ilanda yer alacaktır. Yapılan düzenleme uyarınca; ilk toplantıda yeterli çoğunluk sağlanamaması halinde yapılacak olan ikinci toplantının yeri, günü, saati ve gündemi bilgileri de yayımlanan ilk ilan metninde yer alacaktır.

Söz konusu Sirküler, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-007: 2024 YEREL ASGARİ TAMAMLAYICI KURUMLAR VERGİSİ BEYANNAME VE ÖDEME SÜRELERİ UZATILMIŞTIR.

Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından yayımlanan 13 Ocak 2026 tarihli ve VUK-195/2026-1 sayılı Vergi Usul Kanunu Sirküleri ile, 2024 hesap dönemine ilişkin Yerel Asgari Tamamlayıcı Kurumlar Vergisi beyannamelerinin verilme ve ödeme sürelerinde değişikliğe gidilmiştir.

Buna göre;

  • 31 Aralık 2025 günü sonuna kadar verilmesi gereken 2024 hesap dönemine ilişkin Yerel Asgari Tamamlayıcı Kurumlar Vergisi Beyannamelerinin verilme ve ödeme süreleri 1/12/2025 tarihli ve VUK-193/2025-14 sayılı Sirküleri ile 15 Ocak 2026 Perşembe günü sonuna kadar uzatılmıştı.
  • 15 Ocak 2026 Perşembe günü sonuna kadar verilmesi gereken Yerel Asgari Tamamlayıcı Kurumlar Vergisi Beyannamelerinin verilme süreleri ile bu beyannameler üzerine tahakkuk eden vergilerin ödeme süreleri 28 Ocak 2026 Çarşamba günü sonuna kadar uzatılmıştır.
  • Bu düzenleme ile; 2024 hesap dönemine ilişkin Yerel Asgari Tamamlayıcı Kurumlar Vergisi beyannameleri, 28 Ocak 2026 tarihine kadar verilebilecek ve ödemeler aynı tarihe kadar yapılabilecektir.

Söz konusu Sirküler, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-006: 2026 YILI FATURA DÜZENLEME SINIRI, E-ARŞİV FATURA GEÇİŞ SÜREÇLERİ VE CEZAİ YAPTIRIMLAR BELİRLENMİŞTİR.

31 Aralık 2025 tarihli ve 33124 (5. Mükerrer) sayılı Resmi Gazete’de yayımlanan 588 Sıra No’lu Vergi Usul Kanunu Genel Tebliği ile Hazine ve Maliye Bakanlığı tarafından 2026 yılı için geçerli olacak had ve tutarlar belirlenmiştir.

2026 YILI FATURA DÜZENLEME SINIRI

2026 yılında zorunlu fatura düzenleme sınırı 12.000 TL olmuştur. Bedeli 12.000 TL’den az olsa dahi, müşterinin istemesi halinde emtiayı satanın veya işi yapanın fatura vermesi mecburidir.  Birinci ve ikinci sınıf tüccarlar, serbest meslek erbabı, kazançları basit usulde tespit olunan tüccarlar, defter tutmak mecburiyetinde olan çiftçiler ve vergiden muaf esnaf; sattıkları emtia veya yaptıkları işler için fatura vermek ve almak mecburiyetindedir.

FATURA DÜZENLEMEME VE ALMAMA CEZALARI (VERGİ MÜKELLEFLERİ İÇİN)

Fatura, gider pusulası, müstahsil makbuzu vb. belgelerin verilmemesi, alınmaması, gerçek meblağdan farklı düzenlenmesi veya elektronik belge olması gerekirken kâğıt olarak düzenlenmesi hallerinde uygulanacak Özel Usulsüzlük Cezaları şöyledir:

  • Asgari Ceza Tutarı: İlk tespitte her bir belge için 17.000 TL’den aşağı olmamak üzere, belgeye yazılması gereken meblağın veya farkın %10’u nispetinde özel usulsüzlük cezası kesilmektedir.
  • Tekerrür Artışları (2 Sayılı Cetvel): Bir takvim yılı içinde tespit sayısına göre asgari ceza tutarları şu şekilde uygulanır:
    • 1. Tespit: 17.000 TL
    • 2. Tespit: 35.000 TL
    • 3. Tespit: 53.000 TL
    • 4. Tespit: 70.000 TL
    • 5. Tespit: 87.000 TL
    • 6. ve Sonraki Tespitler: 170.000 TL
  • Ceza Üst Sınırı: Bir takvim yılı içinde her bir belge nevine ilişkin kesilecek toplam ceza 17.000.000 TL’yi geçemez.
  • Etkin Pişmanlık (İhbar): Belgeleri almak zorunda olanlar, idarenin bilgisine girmeden önce belgenin düzenlenmesi gereken süreyi takip eden beş iş günü içerisinde durumu idareye bildirirse; alıcı adına özel usulsüzlük cezası kesilmez, ancak satıcı (düzenlemek zorunda olan) adına ceza üç kat olarak uygulanır.

VERGİ MÜKELLEFİ OLMAYANLARA (NİHAİ TÜKETİCİ) UYGULANACAK CEZALAR

  • Ceza Tutarı: Fatura almadığı tespit edilen vergi mükellefi olmayanlara (nihai tüketicilere) her bir belge için 8.700 TL özel usulsüzlük cezası kesilmektedir.
  • Ceza Üst Sınırı: Bu kapsamda bir takvim yılı için kesilecek toplam ceza 87.000 TL’yi geçememektedir.
  • Cezadan Muafiyet: Nihai tüketiciler, belgenin düzenlenmesi gereken tarihi takip eden beş iş günü içerisinde belgenin düzenlenmediğini idareye bildirirse, adlarına özel usulsüzlük cezası kesilmez.

UZLAŞMA VE İNDİRİM UYGULAMASI (VUK EK MADDE 1 VE 376)

  • Uzlaşma Sınırı: 2026 yılında 40.000 TL’nin altındaki özel usulsüzlük cezaları uzlaşmaya konu edilememektedir.
  • 40.000 TL ve Üzeri: Bu tutarı aşan cezalar uzlaşmaya konu edilebilir.
  • İndirim Hakkı: 40.000 TL’yi aşmayan cezalar için, VUK Madde 376 ve Ek Madde 1’deki şartların (30 gün içinde başvuru/ödeme vb.) sağlanması halinde cezanın %75’i indirilmekte, sadece %25’i ödenmektedir.

E-ARŞİV FATURA UYGULAMASINA GEÇİŞ ZORUNLULUKLARI

E-Arşiv Fatura düzenleme zorunluluğu mükellef gruıplarına göre aşağıdaki tarihlerde başlayacaktır:

Genel Mükellefler (Basit Usul ve İşletme Hesabı Hariç)

  • E-Fatura ve e-Arşiv Fatura uygulamasına dahil olmayan bu gruptaki mükelleflerin, 1 Ocak 2026 tarihinden itibaren düzenleyecekleri faturaların tutarına bakılmaksızın e-Arşiv Fatura olarak düzenlenmesi zorunludur.

Basit Usul ve İşletme Hesabına Göre Defter Tutan Mükellefler

  • 1 Ocak 2025 – 31 Aralık 2026 Tarihleri Arasında: Düzenlenecek faturaların vergiler dahil toplam tutarı 3.000 TL’yi aşmıyorsa kağıt ortamında düzenlenebilir. 3.000 TL’yi aşan faturaların GİB e-Belge (e-Arşiv) Portalinden düzenlenmesi zorunludur.
  • 1 Ocak 2027 Tarihinden İtibaren: Tutarına bakılmaksızın tüm faturaların GİB e-Belge (e-Arşiv) portalından düzenlenmesi zorunludur.

NİHAİ TÜKETİCİLERDE T.C. KİMLİK NUMARASI BİLGİSİ

  • Zorunluluk Durumu: Vergi mükellefi olmayan nihai tüketicilere düzenlenecek faturalarda T.C. Kimlik Numarası bilgilerine yer verilmesi zorunluluğu bulunmamaktadır.
  • “11111111111” Uygulaması: Müşterinin T.C. Kimlik Numarası bilgilerini paylaşmak istemediği hallerde, e-Arşiv Faturalarında alıcı hesap numarası alanına “11111111111” girilebilecektir.
  • Satıcı Sorumluluğu: Satıcının, nihai tüketici mahiyetindeki müşterilerin bildirdiği bilgilerin doğruluğunu sağlama sorumluluğu bulunmamaktadır.

Söz konusu Tebliğ, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-005: SERBEST MUHASEBECİ MALİ MÜŞAVİR VE YEMİNLİ MALİ MÜŞAVİRLERİN ÇALIŞMA USUL VE ESASLARI HAKKINDA YÖNETMELİKTE YAPILAN DEĞİŞİKLİKLERE İLİŞKİN YÖNETMELİK YAYIMLANMIŞTIR.

14 Ocak 2026 tarihli ve 33137 sayılı Resmî Gazete’ de yayımlanan yönetmelik ile 3/1/1990 tarihli ‘Serbest Muhasebeci Mali Müşavir ve Yeminli Mali Müşavirlerin Çalışma Usul ve Esasları Hakkında Yönetmelik’te kapsamlı değişiklikler yapılmıştır.

Söz konusu düzenleme ile meslek mensuplarının kayıt süreçleri, ofis standartları (ev-ofis/paylaşımlı ofis), şirketleşme şartları, ticari faaliyet yasakları ve bağımsız yönetim kurulu üyeliği konularında yeni esaslar belirlenmiştir.

Meslek kütüğü, Çalışanlar Listesi ve Kayıt Başvurusu (Madde 1 ve 11) Yönetmelik değişikliği ile Odaya kayıt ve listeleme süreçleri netleştirilmiştir:

  • Odalarda, tüm meslek mensuplarının yer aldığı “Meslek Kütüğü” ve fiilen faaliyet gösterenlerin yer aldığı “Çalışanlar Listesi” tutulacaktır. Ortaklık büroları ve şirketler, çalışanlar listesinin ayrı bir bölümüne kaydedilir.
  • Ruhsat sahibi meslek mensupları; bireysel, ortaklık veya şirket bünyesinde mesleki faaliyette bulunmak istediklerinde, işyerlerinin bağlı olduğu Odaya başvurarak “Çalışanlar Listesi” ne kaydolmak zorundadır.
  • Başvurular elektronik ortamda veya fiziki dilekçe ile yapılabilir. Dilekçeye; Bildirim Formu, son 30 gün içinde alınmış Adli Sicil Belgesi ve (YMM’ler için) Yemin Belgesi eklenmelidir.

Ofis standartları ve Ev-Ofis (Home-Office) Uygulaması (Madde 2 ve 14) Büro standartlarını belirleme yetkisi Genel Kurul’dan alınarak TÜRMOB Yönetim Kurulu’na devredilmiş ve ofis tipleri çeşitlendirilmiştir:

  • Birlik Yönetim Kurulu; mesleki kıdem, müşteri portföyü ve çalışan sayısı gibi kriterleri esas alarak “ev-ofis” veya “paylaşımlı ofis” kullanım şartlarını belirlemeye yetkili kılınmıştır.
  • Odalar, Büro Tescil Belgesi düzenleme ve vize işlemlerini elektronik sistemler üzerinden gerçekleştirebilecektir.

Şirketleşme, Ortaklık ve Adres Kuralları (Madde 3 ve 30) Mesleki şirketler ve ortaklık yapılarında adres ve ortaklık sınırları çizilmiştir:

  • Mesleki şirketler ve ortaklık büroları, başka bir mesleki şirkete veya ortaklık bürosuna ortak olamazlar.
  • Bireysel bürosu bulunan bir meslek mensubu, farklı bir adreste mesleki şirket kuramaz veya kurulu şirkete ortak olamaz. Ancak, aynı adreste olmak kaydıyla hem bireysel faaliyet yürütüp hem de şirket ortağı olabilirler.
  • Bağımsız denetim şirketlerinde adres sınırlaması uygulanmaz; bu şirketlerde yetki kullanımı için aynı adres şartı aranmaz.

Çalışanlar Listesinden Silme ve İtiraz Süreci (Madde 4 ve 36) Meslek mensubunun listeden silinmesi işlemleri hukuki güvenceye bağlanmıştır:

  • Listeden silme kararları mutlaka gerekçeli olacaktır.
  • Meslek mensubu, kararın kendisine tebliğinden itibaren 15 gün içinde Birliğe (TÜRMOB) itiraz edebilir. Birlik, bu itirazı 15 gün içinde nihai olarak karara bağlamakla yükümlüdür.

Ticari Faaliyet Yasağı ve Bağımsız Yönetim Kurulu Üyeliği (Madde 5 ve 43) Ticari faaliyet yasağının kapsamı “Bağımsız Yönetim Kurulu Üyeliği” özelinde esnetilmiş, ancak çıkar çatışması önlemleri getirilmiştir:

  • Limited şirketlerde müdürlük, Anonim şirketlerde (icracı) yönetim kurulu üyeliği ve başkanlığı yasağı devam etmektedir.
  • Bağımsız Yönetim Kurulu Üyeliği ticari faaliyet yasağı kapsamından çıkarılmış olmakla birlikte, bu görevi üstlenen meslek mensupları ve ortakları, ilgili şirkete veya iştiraklerine mesleki hizmet veremezler.

Hizmet Akdi ile Çalışma Yasağı ve İstisnalar (Madde 6 ve 44) Çalışanlar listesine kayıtlı meslek mensuplarının bir işverene bağlı çalışamayacağı kuralı korunmakla birlikte istisnalar netleştirilmiştir:

  • Meslek mensuplarının; kendi ortak oldukları mesleki şirketlerde veya bağımsız denetim kuruluşlarının denetim ekiplerinde hizmet akdi ile çalışmaları yasak kapsamında değildir.
  • Bu kapsamda çalışanlar, çalıştıkları işletmelere veya bunların iştiraklerine dışarıdan ayrıca mesleki hizmet sunamazlar.

İşbu Yönetmelik değişiklikleri 14 Ocak 2026 tarihi itibarıyla yürürlüğe girmiştir.

Söz konusu Yönetmelik, Sirkülerimize ek yapılmıştır.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2026/-004: MAL VE HİZMET TEDARİKİNDE 2026 YILI GEÇ ÖDEME FAİZ ORANI VE ASGARİ GİDERİM TUTARINA İLİŞKİN DUYURU YAYIMLANMIŞTIR.

    Merkez Bankası tarafından 2 Ocak 2026 tarihli ve 33125 sayılı Resmi Gazete’de yayımlanan tebliğ ile ticari hayattaki geç ödemelere ilişkin yeni oranlar netleşmiştir.

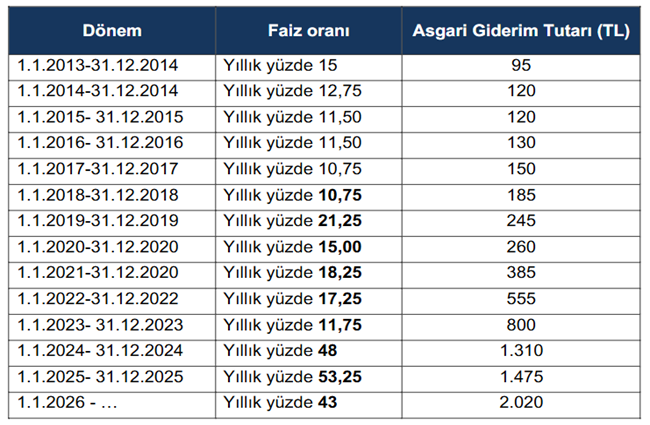
    Türk Ticaret Kanunu’nun 1530. maddesi uyarınca; ticari işletmeler arasında yapılan mal ve hizmet tedariklerinde, sözleşmede hüküm bulunmadığı veya geçersiz olduğu hallerde uygulanacak oranlar yeniden düzenlenmiştir.

    Buna göre, 1 Ocak 2026 tarihinden itibaren geçerli olmak üzere:

    • Mal ve hizmet tedarikinde alacaklıya yapılan geç ödemelere ilişkin temerrüt faiz oranı yıllık %43,
    • Alacağın tahsili masrafları için talep edilebilecek asgari giderim tutarı ise 2.020 TL

    olarak tespit edilmiştir. Böylece 2025 yılında geçerli olan temerrüt faiz oranı %53,25 iken, 2026 yılı için bu oran %43 olarak belirlenmiştir. Asgari giderim tutarı ise 1.475 TL’den 2.020 TL’ye yükseltilmiştir.

    Uygulama kapsamında;

    • Borçlu, sözleşmede öngörülen tarihte ödeme yapmazsa, alacaklının ihtarına gerek kalmaksızın temerrüde düşmüş sayılmaktadır.
    • Sözleşmede ödeme günü belirtilmemişse, borçlu faturayı veya malı/hizmeti teslim aldığı tarihi takip eden 30 günün sonunda temerrüde düşer. Sözleşme ile belirlenen ödeme süresi kural olarak 60 günü aşamaz.
    • Alacaklının KOBİ veya tarımsal/hayvansal üretici, borçlunun ise büyük ölçekli işletme olduğu durumlarda ödeme süresi 60 günden fazla olamaz ve taksitlendirme hükümleri geçersiz sayılır.
    • Borçlunun faiz ödemeyeceğini veya çok düşük faiz ödeyeceğini öngören sözleşme hükümleri geçersizdir ve ilan edilen bu oranlar uygulanır.

    Tebliğde geçen oranlar, ticari borçların zamanında ödenmemesi durumunda ihtara gerek kalmaksızın devreye girmektedir.

    Yıllar itibariyle sözleşmede öngörülmediği veya ilgili hükümlerin geçersiz olduğu hallerde uygulanacak faiz oranı ile alacağın tahsili masrafları için talep edilebilecek asgari giderim tutarı aşağıdaki gibidir:

    Söz konusu Tebliğ, Sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

    Kategoriler
    Sirküler

    2026/-003: 01.01.2026 – 31.12.2026 DÖNEMİNDE UYGULANACAK YENİ ASGARİ ÜCRETE BAĞLI OLARAK DEĞİŞEN PARAMETRELER

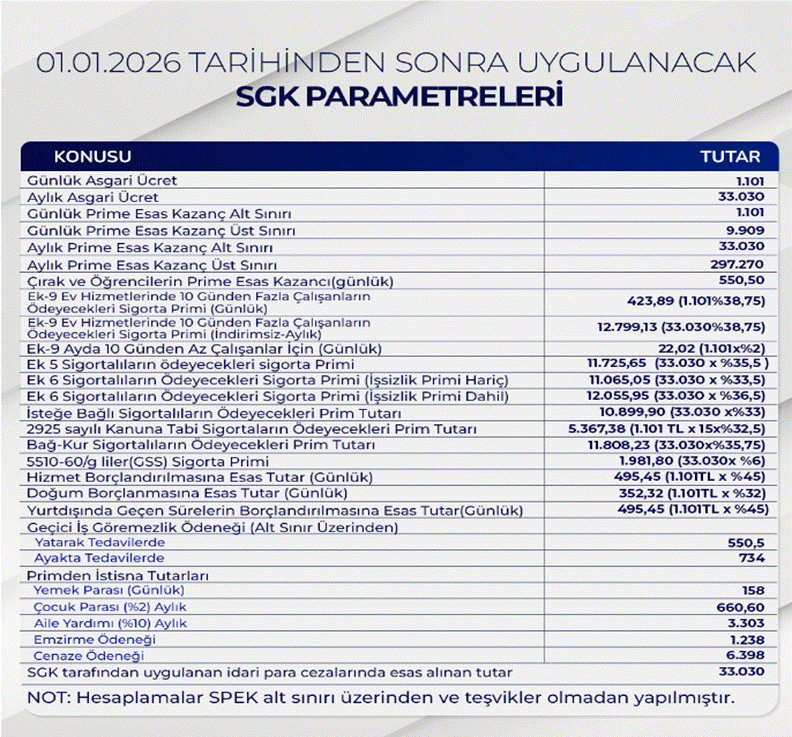
    07.01.2026 tarihli ve 2026/2 sayılı SGK Genelgesi ile, 2026 yılı için uygulanacak asgari ücretin belirlenmesine bağlı olarak prime esas kazançların alt ve üst sınırları, borçlanma ve ihya işlemlerine esas tutarlar, idari para cezaları ile çeşitli ödeneklerde dikkate alınacak tutarlar açıklanmıştır.

    1/1/2026 tarihinden itibaren uygulamaya başlanılacak ve brüt günlük 1.101.-TL Aylık 33.030 TL, net 28.075,50TL olarak açıklanan asgari ücrete bağlı olarak değişen ve alınan primler ile verilen gelir, aylık ve ödeneklere esas olan rakamlar yeniden belirlenmiştir.

    1. Özel sektörde:

    Günlük kazanç alt sınırı: 1.101,00 TL

    Aylık kazanç alt sınırı : 33.030,00 TL

    Günlük kazanç üst sınırı:9.909,00 TL

    Aylık kazanç üst sınırı: 297.270,00 TL

    b. Kamu sektöründe:

    15/12/2025 -14/1/2026 döneminde sigorta primine esas kazanç alt sınırı;

    2025 yılı Aralık ayının ikinci yarısı için:866,85 TL x 16 gün = 13.869,60 TL

    2026 yılı Ocak ayının ilk yarısı için  :1.101,00 TLx 14 gün=15.414,00 TL

    13.869,60 TL+15.414,00 TL =29.283,60 TL

    c. 15/12/2025 -14/1/2026 döneminde sigorta primine esas kazanç üst sınırı;

    2025 yılı Aralık ayının ikinci yarısı için: 6.501,38 TL x 16 gün = 104.022,08 TL

    2026 yılı Ocak ayının ilk yarısı için  :9.909,00 TL x 14 gün = 138.726,00 TL

    104.022,08 TL + 138.726,00 TL= 242.748,08 TL

    1/1/2026 ila 31/12/2026 tarihleri arasında uygulanmak üzere sigortalılar için sigorta primine esas günlük ve aylık kazançların alt ve üst sınırlarında, yurtdışında geçen süreler ile hizmet borçlanmalarında, isteğe bağlı sigortalılar ve genel sağlık sigortalılarının ödeyecekleri primler de dikkate alınacak tutarlar ile idari para cezalarında, geçici iş göremezlik dikkate alınacak tutarlar aşağıda gösterilmiştir.

    Söz konusu SGK Genelgesi, Sirkülerimize ek yapılmıştır.

    Saygılarımızla…

    Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.





