
Kategoriler
Sirküler

2025/-045: BİR İŞVERENE BAĞLI OLMAKSIZIN ÇALIŞAN SERBEST MUHASEBECİ, SERBEST MUHASEBECİ MALİ MÜŞAVİR VE YEMİNLİ MALİ MÜŞAVİRLER HAKKINDA ŞÜPHELİ İŞLEM BİLDİRİM REHBERİ YAYIMLANDI.

Mali Suçları Araştırma Kurulu (MASAK) tarafından 13 Haziran 2025 tarihinde yayımlanan ‘Şüpheli İşlem Bildirim Rehberi’nde aşağıdaki hususlar açıklanmıştır:

  • İşverene bağlı olmaksızın faaliyet gösteren Serbest Muhasebeci, Serbest Muhasebeci Mali Müşavir ve Yeminli Mali Müşavirler bu rehber kapsamındadır.
  • Meslek mensupları nezdinde veya aracılığıyla yapılan ya da yapılmasına teşebbüs edilen işlemlerde; işlemin konusu malvarlığının yasa dışı yollarla elde edildiğine veya yasa dışı amaçlarla kullanılacağına dair bilgi, şüphe veya şüpheyi gerektiren hususların bulunması hâlinde bildirim yükümlülüğü doğmaktadır.
  • Şüpheli işlem bildirimleri öncelikli olarak MASAK’ın online sistemi üzerinden elektronik ortamda yapılacaktır. Elektronik bildirim yapılamayan zorunlu durumlarda ise bildirimler kağıt ortamında gerçekleştirilebilecektir. Bildirim sırasında gerekli tüm bilgilerin eksiksiz ve doğru şekilde girilmesi zorunludur.
  • Suç gelirlerinin aklanması veya terörizmin finansmanı ile ilişkili olduğuna dair belge veya ciddi emare bulunması hâlinde işleme devam edilmeyerek erteleme talepli bildirim yapılabilecektir. Bu durumda işleme, taraflara ve şüphe gerekçelerine ilişkin tüm bilgilerin ayrıntılı şekilde belirtilmesi gerekmektedir.
  • Yapılan bildirimler hiçbir şekilde işlem taraflarına veya üçüncü kişilere açıklanamaz. Gizliliğin ihlali hâlinde meslek mensupları hukuki ve cezai sorumlulukla karşılaşabilecektir.
  • Rehberde örnek olarak; olağan dışı büyüklükte nakit işlemler, kişinin gelir ve iş profiliyle uyumsuz işlem hacimleri, beklenmeyen para hareketleri ve gerçek faydalanıcının gizlenmeye çalışıldığı durumlar şüpheli işlem kapsamında değerlendirilmiştir.
  • Şüpheli işlem bildirim yükümlülüğünün yerine getirilmemesi hâlinde idari para cezaları uygulanacak, ayrıca meslek mensupları hukuki ve cezai sorumluluklarla karşılaşabilecektir.

Şüpheli İşlem Bildirim Rehberi’ne göre meslek mensuplarının şüpheli işlem bildirimine ilişkin yükümlülükleri yeniden düzenlenmiş olup rehberin 1.0 sürümü 16 Haziran 2025 tarihinde uygulamaya alınmıştır.

Konuya ilişkin Rehber Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.
Kategoriler
Sirküler

2025/-044: TİCARİ DEFTERLERDE DİJİTAL KAYIT ZORUNLULUĞU GENİŞLETİLDİ.

14/2/2025  tarihli ve 32813 sayılı Resmî Gazete’de yayımlanan Ticari Defterlerin Elektronik Ortamda Tutulmasına İlişkin Tebliğ ile;

  • Pay defteri ile genel kurul toplantı ve müzakere defterinin elektronik ortamda tutulması zorunlu hale getirilmiştir.
  • Yönetim kurulu karar defterini elektronik ortamda tutan şirketler, 1/1/2026 tarihine kadar Bakanlığa başvurmaları halinde bu defteri yeniden fiziki ortamda tutabileceklerdir.
  • Daha önce “2 ay” olarak belirtilen Kapanış Tastiği süresi, yapılan değişiklikle “6 ay” olarak uzatılmıştır.

Konuya ilişkin Tebliğ Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.
Kategoriler
Sirküler

2025/-043: 583 SAYILI VUK GENEL TEBLİĞ UYARINCA 5 MİLYON TL’Yİ AŞAN VERGİ BORÇLARI KAMUYA AÇIKLANACAK.

19.09.2025 tarihli Resmî Gazete’de yayımlanan 583 sıra numaralı Vergi Usul Kanunu Genel Tebliği uyarınca:

  • 213 sayılı Vergi Usul Kanununun 5 inci maddesine istinaden, 2025 yılı içerisinde bazı mükelleflerin vergi borcu ve cezalarına ilişkin bilgiler kamuoyuna açıklanacaktır.
  • Açıklama kapsamına yalnızca 5 milyon TL ve üzeri tutarda vergi borcu veya kesinleşmiş vergi cezası bulunan mükellefler girecek olup, bu bilgilere ilişkin ilanlar 1-15 Aralık 2025 tarihleri arasında vergi dairelerinde yapılacak, 16-30 Aralık 2025 tarihleri arasında ise Gelir İdaresi Başkanlığı’nın internet sitesinde yayımlanacaktır.
  • Açıklanacak borçlara ilişkin esas alınacak tarih 31 Aralık 2024 olup, bu tarih itibarıyla vadesi geldiği hâlde 27 Kasım 2025’e kadar ödenmemiş olan borçlar kamuoyuna duyurulacaktır.
  • Bununla birlikte, 1 Haziran 2024 ile 31 Mayıs 2025 tarihleri arasında kesinleşmiş olan vergi tarhiyatları da açıklama kapsamına dahil edilecektir.
  • Yapılacak açıklamalar, Vergi Usul Kanunu Genel Tebliği (Sıra No: 293) esaslarına uygun olarak gerçekleştirilecek ve tahsil kabiliyeti bulunmayan alacaklar ayrıca belirtilecektir.
  • Yapılandırma kapsamında olan borçlar ile mücbir sebep hâli devam eden mükellefler açıklamaya dahil edilmeyecektir.

Konuya ilişkin Tebliğ Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-042: MANUEL ALINAN SGK BORCU YOKTUR YAZISI EKAP SİSTEMİNE YÜKLENEREK İHALELERE KATILINABİLECEK.

İhalelerde Sosyal Güvenlik Prim Borcu Sorgulamasına İlişkin Alınan 2025/DK.D-293 Sayılı Kurul Kararına istinaden;

  • İstekliler tarafından teklif verme aşamasında, İhaleye Katılım Belgesi’ndeki ilgili alana, teklif tarihinden geriye doğru üç iş günü içinde alınmış doğrulanabilir bir sosyal güvenlik prim borcu yoktur belgesinin yüklenmesine imkan sağlanmıştır. İstekliler, tekliflerini EKAP üzerinden gönderirken, teklif tarihinden geriye doğru üç iş günü içinde alınmış doğrulanabilir bir sosyal güvenlik prim borcu yoktur belgesini sisteme yükleyebilecektir.
  • İhale komisyonu tarafından tekliflerin açılması aşamasında Elektronik Kamu Alımları Platformu (EKAP) üzerinden Sosyal Güvenlik Kurumu (SGK) entegrasyonu aracılığıyla yapılan sosyal güvenlik prim borcu sorgulaması neticesinde borcu çıkan isteklilerden ihaleye katılım belgesinde borcu bulunmadığını gösterir teklif tarihinden geriye doğru üç iş günü içinde alınmış doğrulanabilir bir sosyal güvenlik prim borcu yoktur belgesi yüklememiş veya bu belge dışında bir belge yüklemiş isteklilerin teklifleri değerlendirme dışı bırakılacak ve geçici teminatları gelir kaydedilecektir.
  • İlanı veya duyurusu 01/08/2025 ve 07/09/2025 tarihleri arasında yapılan ve sözleşmeye bağlanmamış ihalelerde (pazarlık usulüyle yapılan ihalelerde idarece isteklilerden son yazılı fiyat tekliflerini vermeleri istenmemiş olması kaydıyla); ihale komisyonu tarafından sorgulama neticesinde borcu olduğu bilgisine ulaşılan isteklilere EKAP üzerinden bildirim yapılarak iki iş gününden az olmamak üzere makul süre verilecek, bu süre içinde doğrulanabilir bir sosyal güvenlik prim borcu yoktur belgesini idareye sunan isteklilerin teklifleri geçerli kabul edilerek ihale işlemlerine devam edilecek, verilen sürede bu bilgi eksikliğini gidermeyen isteklilerin ise teklifleri değerlendirme dışı bırakılacak ve geçici teminatları gelir kaydedilecektir.

Konuya ilişkin Kurul Kararı Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

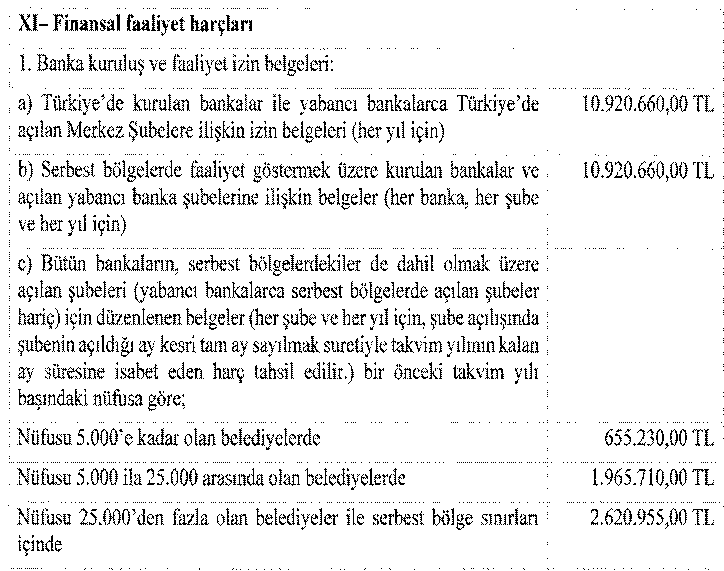
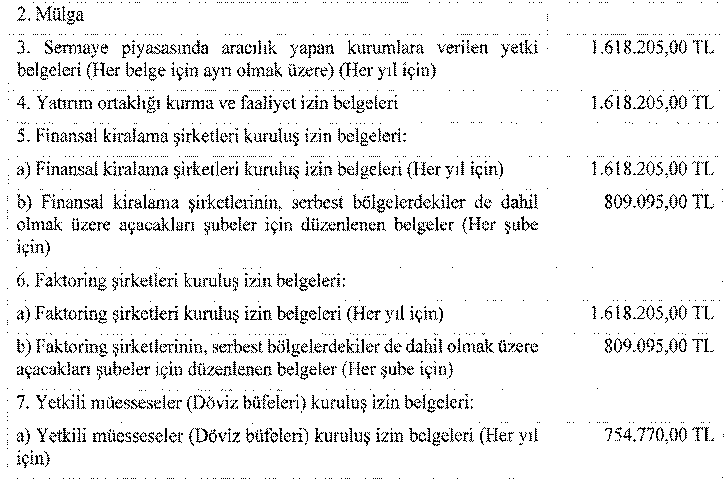
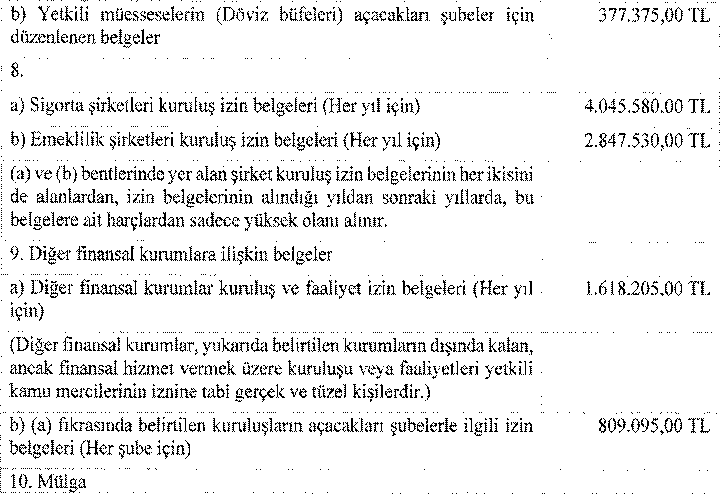
2025/-041: 492 SAYILI HARÇLAR KANUNUNA BAĞLI TARİFELERDE YER ALAN MAKTU HARÇ TUTARLARININ YENİDEN BELİRLENMESİNE DAİR 10382 SAYILI KARAR YAYIMLANDI.

8/9/2025 tarihli ve 10382 sayılı Cumhurbaşkanı Kararı ile, 492 sayılı Harçlar Kanununa bağlı (8) sayılı tarifenin “XI-Finansal faaliyet harçları” başlıklı bölümünde yer alan maktu harçlar artırılmak suretiyle yeniden belirlenmiştir.

Karar, 9 Eylül 2025 tarihinde yürürlüğe girmiştir.

Söz konusu hükümleri Hazine ve Maliye Bakanlığı yürütür.

Konuya ilişkin Karar Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-040: 193 SAYILI GELİR VERGİSİ KANUNU HÜKÜMLERİNE GÖRE TİCARİ KAZANCI BASİT USULDE TESPİT EDİLEN MÜKELLEFLER HAKKINDA 10380 SAYILI KARAR YAYIMLANDI.

8/9/2025 tarihli ve 10380 sayılı Cumhurbaşkanı Kararı ile Büyükşehir belediyesi olan illerde, bir önceki takvim yılının son günü itibarıyla Türkiye İstatistik Kurumu tarafından yayımlanan son verilere göre nüfusu 30.000’i geçmeyen ilçeler hariç olmak üzere;

  • Şehir içi yolcu taşımacılığı faaliyetinde bulunanlar,
  • Her türlü emtia imalatı ile alım-satımı ile uğraşanlar,
  • İnşaat ile ilgili her türlü işlerle uğraşanlar,
  • Motorlu taşıtların her türlü bakım ve narımı ile uğraşanlar,
  • Lokanta ve benzeri hizmet işletmelerini işletenler,
  • Eğlence ve istirahat yerlerini işletenler,
  • İnşaat ile ilgili her türlü işlerle uğraşanlar 1 Ocak 2026 tarihinden itibaren gerçek usulde vergiye tabi olacaklar.

Konuya ilişkin Karar Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-039: YURT DIŞINA ÇIKIŞ HARCI TUTARININ YENİDEN BELİRLENMESİNE DAİR 10381 SAYILI KARAR YAYIMLANDI.

8/9/2025 tarihli ve 10381 sayılı Cumhurbaşkanı Kararı ile, yurt dışına çıkış harcı artırılmak suretiyle 1.000 TL olarak yeniden belirlenmiştir.

Bu Kararın yayımını takip eden onuncu günün sonuna kadar yapılan yurt dışına çıkışlarda, Kararın yayımından önce geçerli tutar üzerinden yapılmış harç ödemeleri için fark ikmal edilmeyecektir. Kararın yayımı tarihinden itibaren yeni yapılan harç ödemeleri ise 1.000 TL olacaktır.

Karar, 09.09.2025 tarihinde yürürlüğe girmiştir. Uygulama detayları Hazine ve Maliye Bakanlığı tarafından yürütülecektir.

Konuya ilişkin Karar Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-038: 24 SERİ NO’LU KURUMLAR VERGİSİ GENEL TEBLİĞ 1 SERİ NOLU TEBLİĞ İLE DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ YAYIMLANDI.

04/09/2025 tarihli ve 33007 Resmi Gazete’de yayımlanan 24 Seri nolu Tebliğ ile Kurumlar Vergisi Genel Tebliği (Seri No: 1)’nde Değişiklik Yapılmasına Dair Tebliğ ile;

  • İndirimli kurumlar vergisinin, indirim hakkının kullanılabileceği ilk hesap döneminden itibaren en fazla on hesap dönemi boyunca uygulanabileceğine ve indirimli vergi oranının %60 olarak uygulanabileceği belirtilmiştir.
  • Cumhurbaşkanının yetkisi kapsamında, yatırıma katkı tutarına mahsuben, toplam yatırıma katkı tutarının %50’sini ve hak edilen yatırıma katkı tutarını geçmemek üzere, yatırım dönemi ve işletme dönemi ayrımı yapılmaksızın, indirim hakkının kullanılabileceği ilk hesap dönemi dahil dördüncü hesap döneminin sonuna kadar kurumun diğer faaliyetlerinden elde edilen kazançlarına dört hesap dönemi boyunca indirimli kurumlar vergisi uygulanabileceği hususlarında açıklamalar yapılmış ve örnek uygulamalara yer verilmiştir.

Konuya ilişkin Tebliğ Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-037: 331 SERİ NO’LU GELİR VERGİSİ TEBLİĞİ YAYIMLANDI.

04/09/2025 tarihli ve 33007 Resmi Gazete’de yayımlanan 331 seri no’lu Gelir Vergisi Kanunu Genel Tebliği ile;

  • 7555 sayılı Kanunla teknoloji geliştirme bölgeleri ile araştırma alt yapılarında 4691 ve 6550 sayılı Kanunlar kapsamında istihdam edilen Ar-Ge, tasarım ve destek personelinin bu görevleriyle ilgili ilgili ücretleri için öngörülen gelir vergisi teşviki ile gelir ve damga vergisi istisnası, 7555 sayılı Kanunla, aylık brüt asgari ücret tutarının 40 katı ile sınırlandırılmış olup 331 seri no.lu Gelir Vergisi Genel Tebliğiyle söz konusu personele 1/8/2025 tarihinden itibaren yapılacak ücret ödemelerinde gelir vergisi teşviki ile gelir ve damga vergi istisnası uygulanmasına ilişkin hususlar açıklanmıştır.
  • 31/12/2028 tarihine kadar, teknoloji geliştirme bölgelerinde çalışan Ar-Ge, tasarım ve destek personelinin ücretlerinden hesaplanan gelir vergisinin belirli kısmı muhtasar beyanname üzerinden terkin edilecektir. Bu teşvik, brüt asgari ücretin 40 katını aşmayan ücretler için geçerlidir.
  • Teşvik kapsamındaki ücretlere ilişkin düzenlenen belgeler, brüt asgari ücretin 40 katını aşmayan kısmı için damga vergisinden istisnadır.
  • Destek personeli sayısı, Ar-Ge ve tasarım personeli sayısının %10’unu geçemez. Ancak toplam personel sayısı 15 ve altı olan firmalarda bu oran %20 olarak uygulanır.
  • Hafta tatili, yıllık izin ve resmi tatil günlerine isabet eden ücretler teşvik kapsamındadır. Ancak haftalık 45 saatin üzerindeki fazla mesai ücretleri teşvik dışında bırakılmıştır.
  • Ar-Ge ve tasarım projelerinin bir kısmının zorunlu olarak bölge dışında yürütülmesi durumunda; Bu faaliyetlere ilişkin ücretlerin %100’ünü aşmamak kaydıyla, Cumhurbaşkanınca belirlenecek kısmı teşvik kapsamına alınabilir.

Konuya ilişkin Tebliğ Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.

Kategoriler
Sirküler

2025/-036: 5746 SAYILI ARAŞTIRMA, GELİŞTİRME VE TASARIM FAALİYETLERİNİN DESTEKLENMESİ HAKKINDA KANUN GENEL TEBLİĞİNDE DEĞİŞİKLİK YAPILMASINA DAİR 10 SERİ NO’LU TEBLİĞ YAYIMLANDI.

04/09/2025 tarihli ve 33007 Resmi Gazete’de yayımlanan 5746 Sayılı Araştırma, Geliştirme Ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun Genel Tebliği (Seri No:4)’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No:10)  ile; 

  • 5746 sayılı Kanun kapsamında istihdam edilen Ar-Ge, tasarım ve destek personelinin bu görevleriyle ilgili ücretleri için öngörülen gelir vergisi teşviki, 7555 sayılı Kanunla, aylık brüt asgari ücret tutarının 40 katı ile sınırlandırılmış olup, 10 seri no.lu 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun Genel Tebliğiyle Ar-Ge, tasarım ve destek personelinin bu görevleriyle ilgili olarak 1/8/2025 tarihinden itibaren yapılacak ücret ödemelerine ilişkin gelir vergisi teşviki hususlarında açıklamalar yapılmıştır. 
  • Ar-Ge ve tasarım projelerinde çalışan personelin ücretleri üzerinden hesaplanan gelir vergisinin, eğitim düzeyine göre tebliğde belirtilen oranlarda terkin edilmesi öngörülmüştür.
  • Teşvik Kapsamındaki Kurumlar: Teknoloji merkezi işletmeleri tebliğde Ar-Ge ve tasarım merkezleri; Kamu kurumları ve uluslararası fon destekli projeler; TÜBİTAK tarafından yürütülen projeler; Tekno girişim sermaye desteklerinden yararlanan işletmeler olarak belirtmiştir.
  • Ar-Ge veya tasarım merkezleri dışında yürütülen proje faaliyetleri, belirli şartlarla teşvik kapsamında değerlendirilebilecektir. Bu faaliyetler için Sanayi ve Teknoloji Bakanlığı’nın bilgilendirilmesi ve merkez onayı gerekecektir.

Konuya ilişkin Tebliğ Sirkülerimize eklenmiştir.

Saygılarımızla…

Not: Sirkülerimiz bilgilendirme amaçlı olduğundan tereddüt edilen bir husus bulunması halinde işlem tesis etmeden önce müşavirliğimize yazılmasını rica eder, yalnızca sirkülerdeki açıklamalar dayanak gösterilmek suretiyle yapılacak işlemler sonucunda doğacak zararlardan şirketimizin sorumlu olmayacağını belirtir, soru, görüş, eleştiri ve önerileriniz olması halinde antette bulunan iletişim kanallarından tarafımıza ulaştırmanızı rica ederiz.





